Éleveur canin ou félin en micro-entreprise : dès quelle portée faut-il déclarer
Élevage canin ou félin amateur en micro-entreprise : déclaration obligatoire dès la première portée vendue, ACACED, numéro de SIREN et régime fiscal applicable.
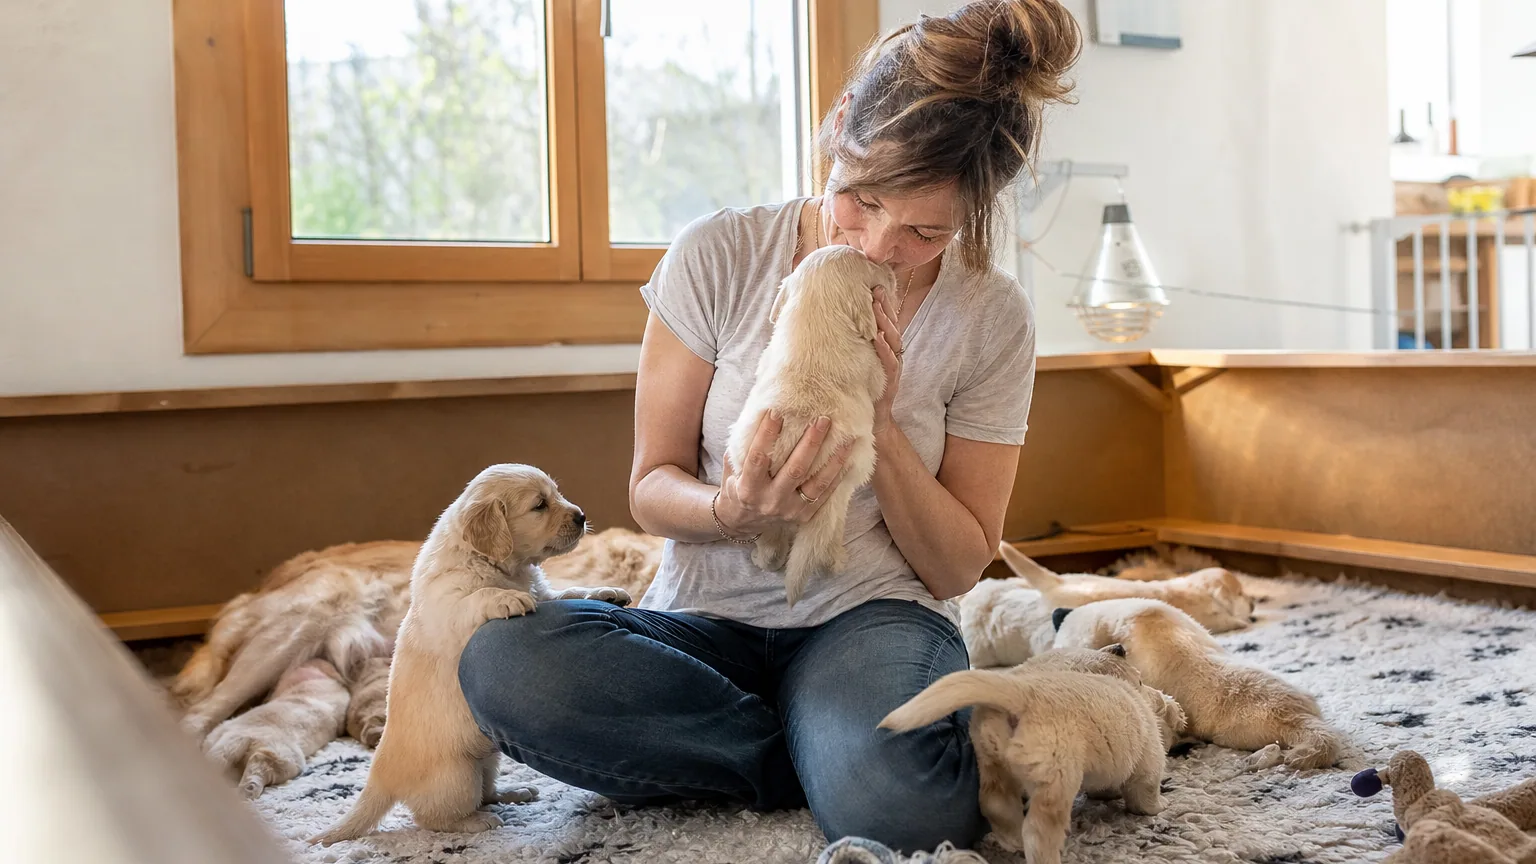
Une seule portée de chiots vendue à des particuliers, et voilà un amateur basculé dans le champ de l’élevage professionnel, avec toutes les obligations que cela implique. C’est l’un des malentendus les plus fréquents chez les propriétaires d’animaux reproducteurs, souvent découvert bien après la naissance des petits.
Pas de seuil minimal : une seule portée suffit
Contrairement à une idée largement répandue, un seul chien ou une seule chatte reproducteurs suffisent à faire basculer un particulier dans le champ de l’élevage professionnel dès la première portée vendue, sans notion de seuil minimal de nombre d’animaux ou de portées réalisées. La réglementation ne distingue pas l’éleveur occasionnel du professionnel installé sur le plan des obligations déclaratives de base : c’est la vente elle-même, et non son volume, qui déclenche ces exigences.
Cette réalité surprend souvent les propriétaires qui envisagent une seule portée « pour le plaisir » avant de vendre les petits, persuadés à tort qu’une activité aussi ponctuelle échappe à toute formalité.
L’ACACED : une formation obligatoire, sans dispense de volume
L’attestation de connaissances relative aux animaux de compagnie d’espèces domestiques (ACACED) est une formation courte, sanctionnée par un examen, qui atteste de connaissances minimales en soins, comportement et réglementation applicables aux animaux élevés. Elle est obligatoire pour toute personne qui cède des chiens ou des chats à titre onéreux, y compris pour un éleveur occasionnel qui ne réalise qu’une seule portée, sans dispense possible liée au faible volume de l’activité.
Cette même attestation conditionne également l’accès à d’autres activités animalières présentées ailleurs sur ce site, comme le toilettage canin et félin à domicile ou la garde d’animaux, preuve que cette exigence structure largement l’ensemble du secteur du soin et de l’élevage animalier en France.
Passer cette formation avant même la naissance des petits, plutôt qu’au moment de la vente, reste la seule façon d’éviter une course contre la montre administrative alors que les acheteurs potentiels sont déjà en attente.
Immatriculation et identification : deux démarches distinctes
La cession d’animaux à titre onéreux constitue une activité commerciale qui suppose une immatriculation préalable, en micro-entreprise ou sous une autre forme juridique, avant toute transaction. Cette obligation s’applique indépendamment du caractère occasionnel ou régulier de l’activité.
L’identification par puce électronique et l’inscription au fichier national canin ou félin restent par ailleurs obligatoires avant toute cession, quel que soit le statut du cédant, amateur ou professionnel. Cette obligation, distincte de la déclaration d’activité elle-même, vise à assurer la traçabilité des animaux et s’applique dès le premier animal cédé, sans considération de volume.
BIC : le régime fiscal applicable
La vente de chiots ou de chatons relève des BIC vente de marchandises.
| Poste | Micro-BIC (vente de chiots ou de chatons) |
|---|---|
| Abattement forfaitaire | 71 % du chiffre d’affaires |
| Plafond de chiffre d’affaires | 188 700 € |
| Cotisations sociales | Environ 12,3 % du chiffre d’affaires encaissé, taux à vérifier sur urssaf.fr |
| Formation obligatoire | ACACED, sans dispense liée au volume de l’activité |
Ce plafond élevé est rarement atteint dans le cadre d’un élevage à taille très réduite, mais le régime fiscal applicable reste identique dès la première vente, indépendamment du volume réellement réalisé au cours de l’année.
Se lancer : les trois premiers réflexes
Avant même la saillie envisagée : suivre la formation ACACED bien avant la naissance des petits pour ne pas se retrouver démuni au moment de la vente, effectuer l’immatriculation en micro-entreprise dès qu’une vente est envisagée, même pour une seule portée, et organiser l’identification par puce électronique de chaque animal avant toute cession à un acheteur.
Questions fréquentes
Peut-on vendre les chiots d'une seule portée sans être déclaré ?
Non. Contrairement à une idée répandue, la vente d'une seule portée, même occasionnelle, fait basculer le particulier dans le champ de l'élevage professionnel au sens de la réglementation, sans notion de seuil minimal de nombre d'animaux ou de portées. Cette vente impose une déclaration préalable et l'obtention de l'attestation de connaissances relative aux animaux de compagnie d'espèces domestiques (ACACED), avant même la naissance ou en tout cas avant la cession des animaux.
Qu'est-ce que l'ACACED et pourquoi est-elle obligatoire pour un éleveur amateur ?
L'attestation de connaissances relative aux animaux de compagnie d'espèces domestiques (ACACED) est une formation courte, sanctionnée par un examen, qui atteste de connaissances minimales en soins, comportement et réglementation applicables aux animaux élevés. Elle est obligatoire pour toute personne qui cède des chiens ou des chats à titre onéreux, y compris pour un éleveur occasionnel qui ne réalise qu'une seule portée, sans dispense possible liée au faible volume de l'activité.
Un éleveur amateur doit-il s'immatriculer en micro-entreprise ?
Oui, dès lors qu'une vente est envisagée. La cession d'animaux à titre onéreux constitue une activité commerciale qui suppose une immatriculation préalable, en micro-entreprise ou sous une autre forme juridique, avant toute transaction. Cette obligation s'applique indépendamment du caractère occasionnel ou régulier de l'activité, une seule portée vendue suffisant à déclencher cette exigence administrative.
Faut-il identifier les chiots ou les chatons avant de les vendre ?
Oui, sans exception. L'identification par puce électronique et l'inscription au fichier national canin ou félin sont obligatoires avant toute cession, quel que soit le statut, amateur ou professionnel, du cédant. Cette obligation, distincte de la déclaration d'activité elle-même, vise à assurer la traçabilité des animaux et la lutte contre les trafics, et s'applique dès le premier animal cédé, sans considération de volume.
Quel régime fiscal pour un éleveur canin ou félin en micro-entreprise ?
La vente de chiots ou de chatons relève des bénéfices industriels et commerciaux (BIC), catégorie vente de marchandises, avec un abattement forfaitaire de 71 % et un plafond de chiffre d'affaires de 188 700 €. Ce plafond élevé est rarement atteint dans le cadre d'un élevage à taille très réduite, mais le régime fiscal applicable reste identique dès la première vente, indépendamment du volume réellement réalisé au cours de l'année.