DJ ou musicien indépendant en micro-entreprise : le piège de la présomption de salariat
DJ ou musicien indépendant en micro-entreprise : présomption de salariat des artistes du spectacle, déclaration GUSO, redevance SACEM et statut fiscal applicable.
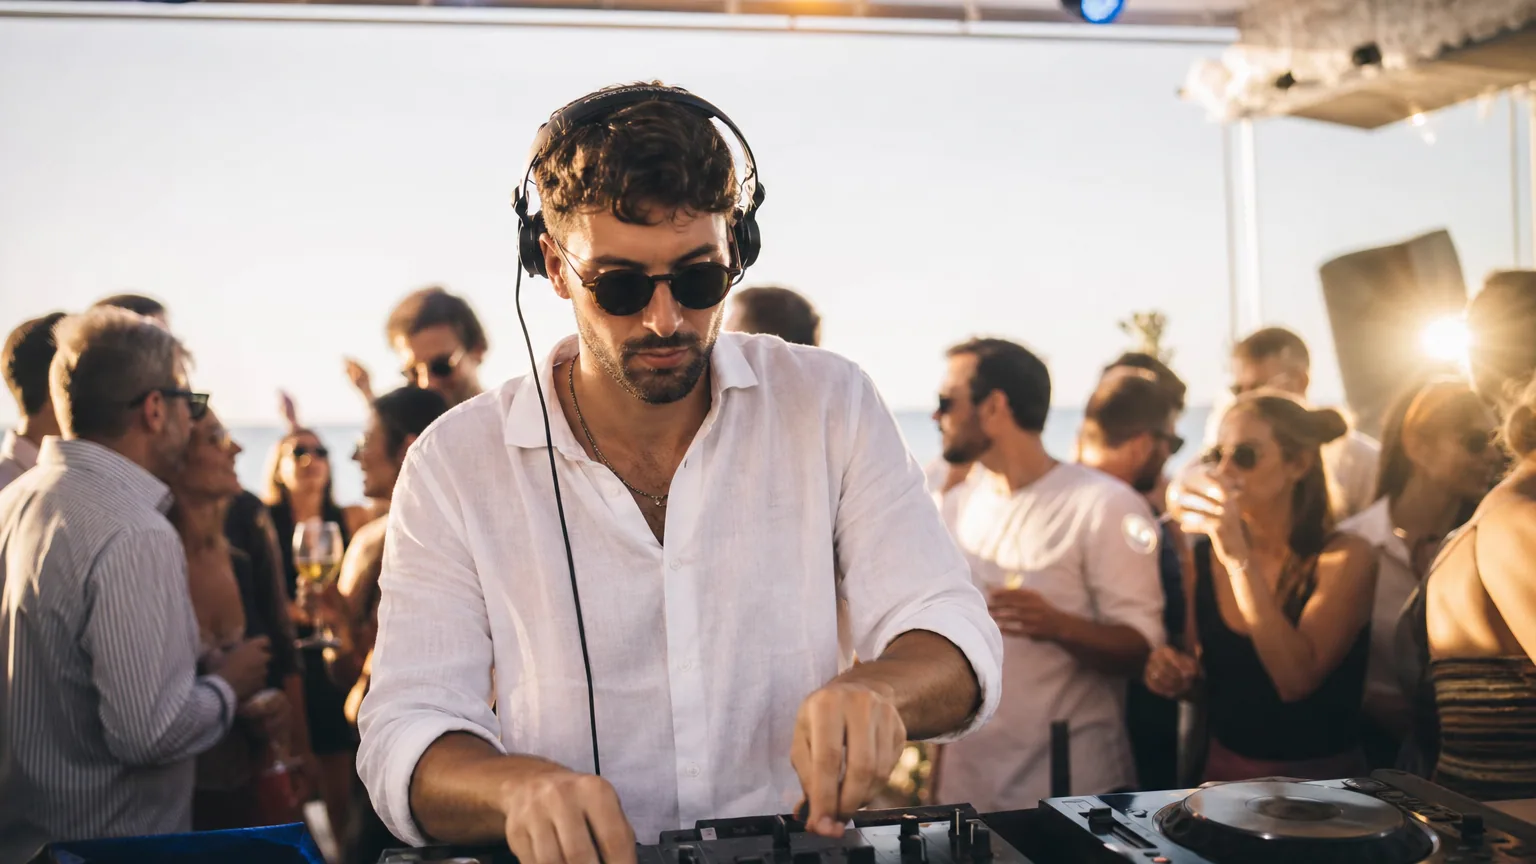
Facturer une soirée en micro-entreprise semble d’une simplicité totale, jusqu’au jour où un organisateur professionnel refuse la facture et exige de passer par le guichet unique du spectacle occasionnel. Ce piège juridique, propre aux métiers du spectacle vivant, surprend chaque année de nombreux DJ et musiciens indépendants persuadés que leur statut suffit à tout régler.
Une présomption de salariat, propre aux artistes du spectacle
Le Code du travail présume salarié tout artiste du spectacle qui se produit contre rémunération, y compris un DJ ou un musicien qui facture par ailleurs en micro-entreprise. Cette présomption, spécifique aux métiers du spectacle vivant, ne trouve pas d’équivalent dans la plupart des autres activités indépendantes présentées sur ce site : elle s’applique indépendamment de la volonté des parties, uniquement sur la base de la nature de la prestation rendue.
Pour écarter cette présomption, le professionnel doit détenir sa propre licence d’entrepreneur de spectacles, une démarche exigeante et peu adaptée à une activité exercée occasionnellement en complément d’une autre activité principale.
Cette règle, souvent méconnue, explique pourquoi de nombreux DJ professionnels choisissent de se faire déclarer via le GUSO pour certaines missions, tout en conservant leur micro-entreprise pour d’autres prestations qui échappent à la qualification artistique, comme la simple prestation technique de sonorisation d’un événement.
Le GUSO : ce que l’organisateur doit faire à la place d’une simple facture
Le guichet unique du spectacle occasionnel (GUSO) est le dispositif que doit utiliser tout employeur occasionnel de spectacle vivant, y compris un particulier ou une entreprise qui organise un mariage ou une soirée, pour déclarer et rémunérer un artiste sous un statut assimilé au salariat. Lorsque la présomption de salariat s’applique, l’organisateur doit en principe passer par ce guichet plutôt que de régler une simple facture de micro-entreprise.
Cette réalité administrative surprend fréquemment les clients professionnels bien informés, qui refusent parfois une facture de micro-entreprise pour une prestation clairement artistique, précisément pour éviter d’engager leur propre responsabilité en cas de contrôle ultérieur.
Animation technique ou prestation artistique : une frontière décisive
La distinction se joue sur la nature réelle de la prestation. La simple diffusion de musique préenregistrée, sans interprétation artistique ni mix créatif, relève davantage d’une prestation technique d’animation que d’une prestation artistique au sens du Code du travail. Un DJ qui mixe en direct, sélectionne et transforme les morceaux de façon créative se rapproche en revanche de l’artiste-interprète, ce qui renforce le risque de requalification en présomption de salariat.
Cette frontière, parfois délicate à établir dans les faits, mérite d’être clarifiée dès la description de l’activité proposée aux clients, afin d’anticiper la qualification la plus probable en cas de contrôle.
SACEM et SPRE : une redevance à ne pas oublier
Toute diffusion de musique lors d’un événement, y compris par un DJ pour une soirée privée ou un mariage, engage en principe une redevance auprès de la SACEM au titre des droits d’auteur, et de la SPRE au titre de la rémunération équitable des artistes-interprètes et producteurs. La charge de cette redevance, organisateur ou prestataire selon les conventions en vigueur, doit être clarifiée contractuellement avant la prestation pour éviter tout litige a posteriori, un point souvent négligé au moment de la signature du premier devis.
BNC ou BIC : un classement fiscal distinct de la question du salariat
| Poste | Micro-BNC (création artistique) | Micro-BIC (animation technique) |
|---|---|---|
| Abattement forfaitaire | 34 % du chiffre d’affaires | 50 % du chiffre d’affaires |
| Plafond de chiffre d’affaires | 77 700 € | 77 700 € |
| Cotisations sociales | Environ 21,1 % du chiffre d’affaires encaissé | Environ 21,2 % du chiffre d’affaires encaissé |
Cette qualification fiscale reste distincte de la question de la présomption de salariat, qui relève du droit du travail et non du droit fiscal : une prestation peut ainsi relever des BIC sur le plan fiscal tout en restant, sur le plan du droit du travail, soumise à la présomption de salariat si sa nature artistique est reconnue.
Se lancer : les trois premiers réflexes
Avant de démarcher les premiers clients : clarifier précisément la nature de chaque type de prestation proposée (animation technique ou création artistique) pour anticiper le risque de présomption de salariat, informer les clients professionnels sur les modalités possibles de déclaration via le GUSO lorsque la prestation relève clairement du spectacle vivant, et intégrer dans ses devis la question de la redevance SACEM et SPRE pour éviter tout désaccord après l’événement.
Questions fréquentes
Un DJ indépendant peut-il facturer ses prestations en micro-entreprise sans être considéré comme salarié ?
Cela dépend de la qualification exacte de la prestation. Le Code du travail présume salarié tout artiste du spectacle qui se produit contre rémunération, une présomption qui s'applique en principe à un DJ ou un musicien, même facturant en micro-entreprise. Pour écarter cette présomption, le professionnel doit détenir sa propre licence d'entrepreneur de spectacles, ou la prestation doit être requalifiée en simple prestation technique d'animation, sans interprétation artistique reconnue, une frontière parfois délicate à établir dans les faits.
Qu'est-ce que le GUSO et pourquoi un organisateur d'événement pourrait-il l'exiger ?
Le guichet unique du spectacle occasionnel (GUSO) est le dispositif que doit utiliser tout employeur occasionnel de spectacle vivant, y compris un particulier ou une entreprise qui organise un mariage ou une soirée, pour déclarer et rémunérer un artiste sous un statut assimilé au salariat. Lorsque la présomption de salariat s'applique à un DJ ou un musicien, l'organisateur doit en principe passer par ce guichet plutôt que de régler une simple facture de micro-entreprise, une réalité que beaucoup de prestataires découvrent lorsqu'un client professionnel la leur oppose.
Toutes les prestations de DJ sont-elles soumises à la présomption de salariat ?
Non. La distinction se joue sur la nature réelle de la prestation : la simple diffusion de musique préenregistrée, sans interprétation artistique ni mix créatif, relève davantage d'une prestation technique d'animation que d'une prestation artistique au sens du Code du travail. Un DJ qui mixe en direct, sélectionne et transforme les morceaux de façon créative se rapproche en revanche de l'artiste-interprète, ce qui renforce le risque de requalification en présomption de salariat.
Faut-il payer une redevance SACEM pour diffuser de la musique lors d'un événement privé ?
Oui, dans la plupart des cas. Toute diffusion de musique lors d'un événement, y compris par un DJ pour une soirée privée ou un mariage, engage en principe une redevance auprès de la SACEM au titre des droits d'auteur, et de la SPRE au titre de la rémunération équitable des artistes-interprètes et producteurs. La charge de cette redevance, organisateur ou prestataire, dépend des conventions en vigueur et du type d'événement, un point à clarifier contractuellement avant la prestation pour éviter tout litige a posteriori.
Quel régime fiscal pour un DJ ou musicien indépendant en micro-entreprise ?
Le classement dépend de la nature de la prestation. Une prestation de conseil ou de création artistique peut relever des bénéfices non commerciaux (BNC), avec un abattement de 34 % et un plafond de 77 700 €, tandis qu'une prestation d'animation technique se rapproche davantage des bénéfices industriels et commerciaux (BIC) prestations de services, avec un abattement de 50 % et le même plafond. Cette qualification fiscale reste distincte de la question de la présomption de salariat, qui relève du droit du travail et non du droit fiscal.