Perruquier médical indépendant en micro-entreprise : TVA réduite et remboursement
Vendre des perruques médicales en micro-entreprise : classification en dispositif médical, TVA à taux réduit, remboursement Sécurité sociale et régime BIC applicable.
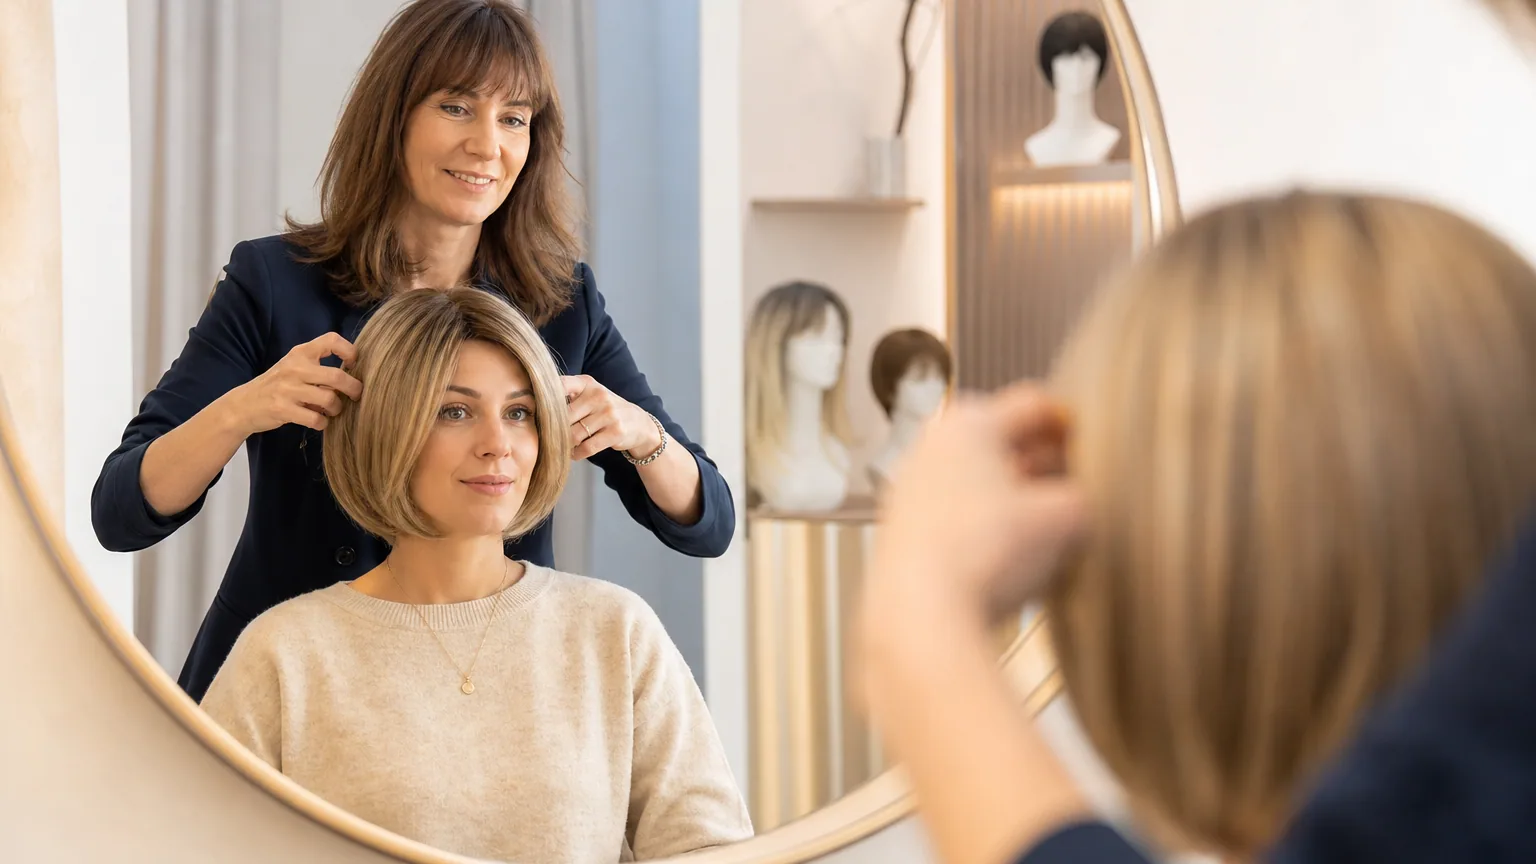
Une même perruque, vendue à deux clientes différentes dans la même semaine, peut relever de deux taux de TVA distincts. Ce n’est pas une question de prix ou de qualité, mais de conformité à une nomenclature administrative précise, qui conditionne aussi bien la fiscalité applicable que le droit à un remboursement par l’Assurance Maladie.
Dispositif médical ou accessoire de mode : une frontière fiscale précise
Une perruque conforme à la nomenclature des produits et prestations remboursables, généralement en matériau synthétique et répondant à des critères précis de tenue capillaire, relève d’un taux de TVA réduit à 5,5 %, réservé aux dispositifs médicaux et appareillages pour personnes handicapées. Une perruque de confort ou de mode, vendue sans lien avec une prescription médicale, relève en revanche du taux normal de 20 %.
Cette distinction, purement administrative, ne dépend ni du prix ni de la qualité perçue de la perruque, mais uniquement de sa conformité technique à la nomenclature en vigueur, un point à vérifier précisément pour chaque référence avant de fixer son prix de vente.
Le remboursement : un argument commercial à connaître
Le remboursement suppose une prescription médicale et le choix d’une perruque conforme à la nomenclature. L’Assurance Maladie prend alors en charge un montant forfaitaire, souvent complété par la mutuelle du patient selon ses garanties.
Ce mécanisme de remboursement partiel constitue un argument commercial important pour orienter une clientèle confrontée à une perte capillaire liée à une chimiothérapie ou à une pathologie dermatologique. Expliquer clairement ce fonctionnement dès le premier contact, avant même l’essayage, facilite grandement la décision d’achat d’une clientèle souvent peu familière avec ces démarches administratives dans un moment déjà éprouvant.
Une même boutique, deux régimes de TVA à ventiler
Un vendeur peut proposer, au sein d’une même boutique ou d’un même catalogue en ligne, des perruques conformes à la nomenclature remboursable et des perruques de confort ou de mode qui n’y répondent pas, chacune relevant d’un taux de TVA distinct. Cette ventilation doit être opérée précisément référence par référence, sur la facture et dans la comptabilité de l’activité, une rigueur comparable à celle exigée pour toute activité mixte en micro-entreprise, même si ici la distinction porte sur le taux de TVA plutôt que sur la catégorie de chiffre d’affaires.
Une clientèle qui demande une sensibilité particulière
Aucun diplôme d’État n’est légalement exigé pour vendre des perruques, y compris celles conformes à la nomenclature remboursable. Une formation spécifique en perruquerie médicale, ou un accompagnement par des associations spécialisées dans le soutien aux patients en perte capillaire, reste néanmoins fortement recommandé, tant pour la technicité de la pose et de l’ajustement que pour la relation avec une clientèle souvent fragilisée par une maladie grave, où l’écoute compte autant que le savoir-faire technique.
BIC vente : le régime fiscal applicable
La vente de perruques relève des BIC vente de marchandises.
| Poste | Micro-BIC (vente de perruques) |
|---|---|
| Abattement forfaitaire | 71 % du chiffre d’affaires |
| Plafond de chiffre d’affaires | 188 700 € |
| Cotisations sociales | Environ 12,3 % du chiffre d’affaires encaissé, taux à vérifier sur urssaf.fr |
| TVA | 5,5 % si conforme à la nomenclature remboursable, 20 % sinon |
Le taux de TVA applicable doit être vérifié perruque par perruque avant chaque facturation, indépendamment du régime d’imposition sur le revenu qui reste identique pour l’ensemble de l’activité.
Se lancer : les trois premiers réflexes
Avant d’ouvrir sa boutique : identifier précisément quelles références de son catalogue répondent à la nomenclature remboursable et lesquelles relèvent du taux normal de TVA, se former à l’accompagnement d’une clientèle en perte capillaire liée à une maladie grave, et préparer une explication claire du mécanisme de remboursement pour faciliter la décision de ses clientes dès le premier essayage.
Questions fréquentes
Toutes les perruques bénéficient-elles du même taux de TVA ?
Non. Une perruque conforme à la nomenclature des produits et prestations remboursables, généralement en matériau synthétique et répondant à des critères précis de tenue capillaire, relève d'un taux de TVA réduit à 5,5 %, réservé aux dispositifs médicaux et appareillages pour personnes handicapées. Une perruque de confort ou de mode, vendue sans lien avec une prescription médicale, relève en revanche du taux normal de 20 %, une distinction à vérifier précisément pour chaque référence proposée en boutique.
Comment un patient obtient-il le remboursement d'une perruque médicale ?
Le remboursement suppose une prescription médicale et le choix d'une perruque conforme à la nomenclature des produits et prestations remboursables. L'Assurance Maladie prend alors en charge un montant forfaitaire, souvent complété par la mutuelle du patient selon ses garanties. Ce mécanisme de remboursement partiel constitue un argument commercial important pour orienter une clientèle confrontée à une perte capillaire liée à une chimiothérapie ou à une pathologie dermatologique.
Un même vendeur peut-il proposer des perruques à 5,5 % et à 20 % de TVA ?
Oui, c'est même la situation la plus courante en pratique. Un vendeur peut proposer, au sein d'une même boutique ou d'un même catalogue en ligne, des perruques conformes à la nomenclature remboursable et des perruques de confort ou de mode qui n'y répondent pas, chacune relevant d'un taux de TVA distinct. Cette ventilation doit être opérée précisément référence par référence, sur la facture et dans la comptabilité de l'activité, sous peine d'erreur de déclaration.
Faut-il un diplôme pour devenir perruquier ou posticheur médical indépendant ?
Aucun diplôme d'État n'est légalement exigé pour vendre des perruques, y compris celles conformes à la nomenclature remboursable. Une formation spécifique en perruquerie médicale ou un accompagnement par des associations spécialisées dans le soutien aux patients en perte capillaire reste néanmoins fortement recommandé, tant pour la technicité de la pose et de l'ajustement que pour la relation avec une clientèle souvent fragilisée par une maladie grave.
Quel régime fiscal pour un perruquier médical indépendant en micro-entreprise ?
La vente de perruques, médicales ou de confort, relève des bénéfices industriels et commerciaux (BIC), catégorie vente de marchandises, avec un abattement forfaitaire de 71 % et un plafond de chiffre d'affaires de 188 700 €. Le taux de TVA applicable, 5,5 % ou 20 %, doit être vérifié perruque par perruque avant chaque facturation, indépendamment du régime d'imposition sur le revenu qui reste identique pour l'ensemble de l'activité.