Microbrasseur artisanal en micro-entreprise : douane, accises, étiquetage et vente de bière
Créer une microbrasserie en micro-entreprise : statut d'entrepositaire agréé, droits d'accise et déclaration mensuelle, étiquetage, licences et micro-BIC.
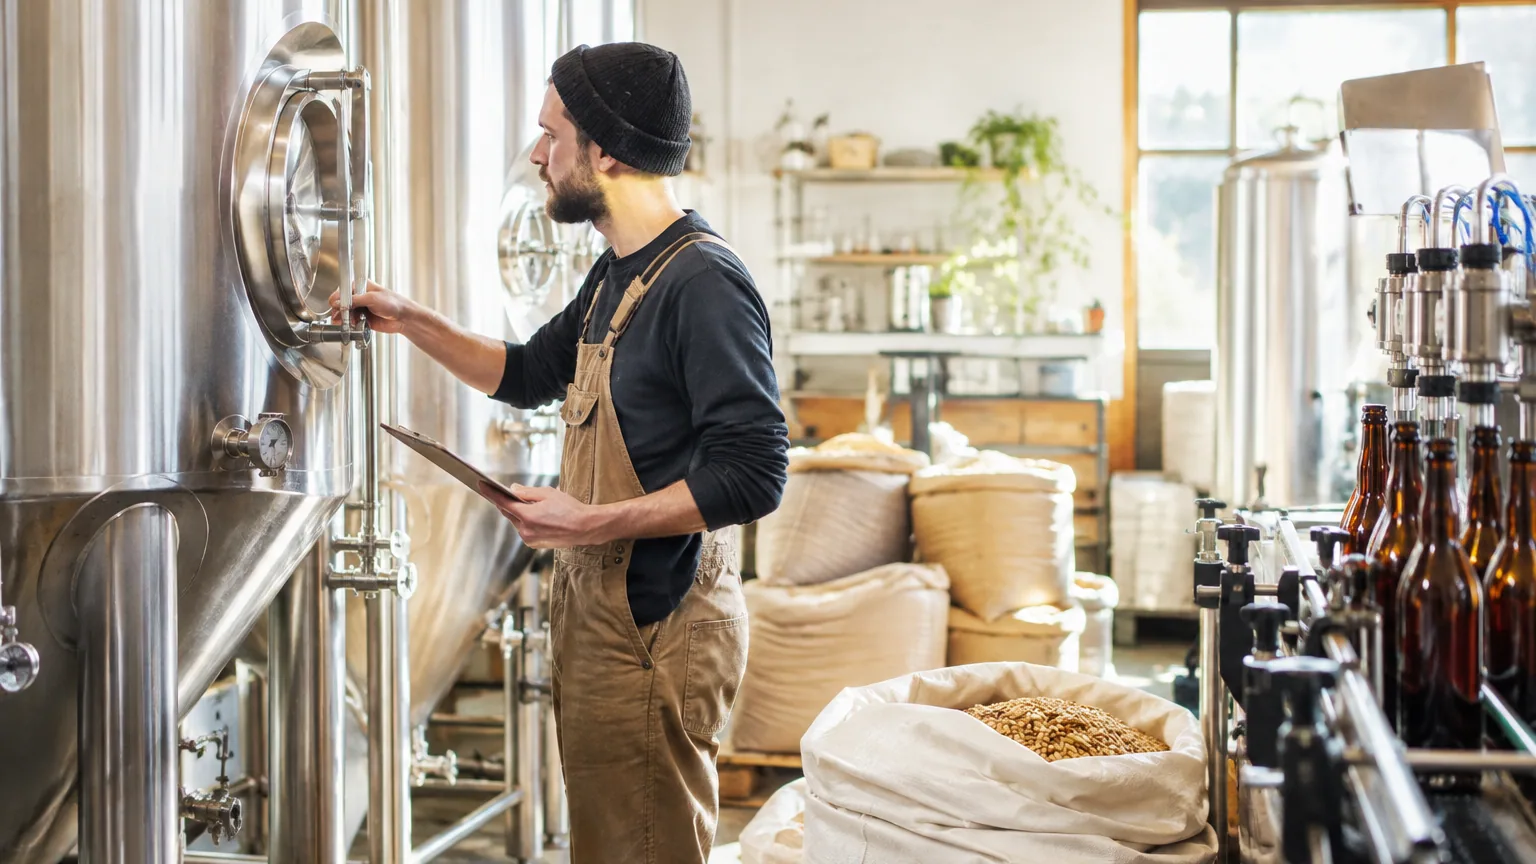
Une bière ambrée brassée dans un garage, saluée par les amis, puis demandée par le caviste du quartier : c’est souvent ainsi que naissent les microbrasseries. La France compte aujourd’hui plusieurs milliers de brasseries, dont une large majorité de très petites structures. Passer du brassage amateur à la vente demande pourtant de franchir une étape réglementaire que beaucoup sous-estiment : vous devenez producteur d’alcool, sous le contrôle de la douane.
Le statut : artisan et producteur d’alcool
Brasser de la bière pour la vendre est une activité artisanale de fabrication. L’immatriculation en micro-entreprise se fait sur le guichet unique ; la fabrication de bière ne figure pas parmi les activités soumises à qualification professionnelle obligatoire.
Mais votre interlocuteur principal ne sera pas l’Urssaf : ce sera la douane, qui gère les droits d’accise sur les boissons alcooliques. C’est la principale différence avec les autres métiers de bouche.
La douane : entrepositaire agréé et déclaration mensuelle
Le statut d’entrepositaire agréé
La production de bière doit être connue de la douane avant de commencer. La plupart des brasseurs sollicitent le statut d’entrepositaire agréé, qui permet de produire et de stocker la bière en suspension de droits : les droits ne sont dus qu’au moment où la bière sort de la brasserie pour être consommée. La demande se fait auprès du service des douanes dont dépend votre brasserie, avec une description des locaux, du matériel et des capacités de production.
Les droits d’accise sur la bière
Les droits d’accise sur la bière sont calculés par hectolitre et par degré d’alcool, selon un tarif revalorisé chaque année. Les petites brasseries indépendantes bénéficient de taux réduits selon leur volume annuel de production. La cotisation de sécurité sociale sur les boissons alcooliques, elle, ne vise que les boissons titrant plus de 18 % vol : elle ne concerne pas la bière.
| Obligation douanière | Ce qu’elle implique |
|---|---|
| Statut d’entrepositaire agréé | Production et stockage en suspension de droits |
| Comptabilité matières | Suivi des volumes brassés, conditionnés, sortis et détruits |
| Déclaration récapitulative mensuelle | Déclaration des volumes sortis et des droits dus |
| Paiement des droits | Sur les volumes mis à la consommation |
| Documents de circulation | Pour les expéditions en suspension de droits |
Conseil pratique : tenez votre comptabilité matières dès le premier brassin, cuve par cuve. Un écart entre volumes produits, stockés et vendus est le premier point vérifié lors d’un contrôle douanier.
Hygiène et déclaration sanitaire
Une brasserie est un établissement de fabrication de denrées alimentaires. Avant la première vente, l’activité doit être déclarée à la DDPP, et vous devez appliquer les règles d’hygiène : plan de nettoyage et de désinfection, maîtrise des températures, traçabilité des matières premières et des lots. Le principe de la déclaration sanitaire est présenté dans notre article sur le chef traiteur à domicile.
Étiquetage : les mentions obligatoires
Chaque bouteille ou canette doit comporter notamment :
- la dénomination de vente (bière, et le style si vous le souhaitez) ;
- le titre alcoométrique volumique (en % vol) ;
- la quantité nominale (33 cl, 75 cl) ;
- la liste des ingrédients, avec les allergènes mis en évidence : orge, blé, avoine, contenant du gluten ;
- la date de durabilité minimale et le numéro de lot ;
- le nom et l’adresse du responsable ;
- la mise en garde à destination des femmes enceintes, pictogramme ou phrase ;
- les informations de tri des emballages.
Les emballages que vous mettez sur le marché (bouteilles, canettes, cartons) relèvent en outre de la responsabilité élargie du producteur : adhésion à un éco-organisme et identifiant unique, comme pour tout fabricant de produits emballés.
Vendre sa bière : licences et loi Évin
Vente à emporter et service sur place
La vente d’alcool obéit aux règles des débits de boissons. La vente à emporter et le service sur place relèvent de licences distinctes, et le service sur place impose un permis d’exploitation, délivré après une formation. Selon votre situation de producteur et le mode de vente, certaines formalités peuvent différer : vérifiez auprès de la mairie et de la douane avant d’ouvrir une boutique ou un bar de brasserie. Les licences sont détaillées dans notre article sur le caviste indépendant.
La communication encadrée par la loi Évin
La loi Évin encadre strictement la publicité en faveur des boissons alcooliques : contenu informatif (origine, composition, mode d’élaboration, degré), message sanitaire obligatoire, interdiction d’associer la consommation à la réussite sociale ou sportive. Ces règles s’appliquent aussi à vos réseaux sociaux et à votre site : soignez vos visuels et vos textes, en particulier pour les publications sponsorisées.
Fiscalité : un micro-régime vite limité
| Poste | Micro-BIC vente (bière) |
|---|---|
| Plafond de chiffre d’affaires | 188 700 € |
| Abattement forfaitaire | 71 % |
| Cotisations sociales | Environ 12,3 % du chiffre d’affaires encaissé |
| TVA au-delà de la franchise | 20 % |
Ces valeurs sont à vérifier chaque année sur urssaf.fr et impots.gouv.fr. Le micro-régime ne permet de déduire ni l’investissement (cuves, fermenteurs, groupe froid, embouteilleuse), ni les matières premières, ni les contenants, ni les droits d’accise. Pour une brasserie qui investit plusieurs dizaines de milliers d’euros, un régime réel est souvent plus adapté dès le démarrage : faites une simulation avant de choisir.
Calculer son prix de revient au litre
La rentabilité d’une microbrasserie se joue au litre. Pour chaque recette, additionnez :
- les matières premières : malts, houblons, levures, eau, éventuels ingrédients aromatiques ;
- les contenants : bouteilles ou canettes, capsules, étiquettes, cartons ;
- les droits d’accise correspondant au volume et au degré de la bière ;
- l’énergie et l’eau, souvent sous-estimées pour le brassage et le nettoyage ;
- les pertes, entre le volume brassé et le volume réellement conditionné.
Comparez ensuite ce coût au prix de vente selon le circuit : la vente directe dégage la meilleure marge, alors que les cavistes et les bars attendent une remise qui peut absorber une large part de votre marge. Un prix fixé sans ce calcul est la première cause d’échec des petites brasseries.
Se lancer : la feuille de route
Commencez par un prévisionnel réaliste, intégrant les droits d’accise et l’investissement en matériel, puis choisissez votre régime fiscal en connaissance de cause. Prenez contact avec le service des douanes de votre secteur pour obtenir le statut d’entrepositaire agréé avant le premier brassin destiné à la vente, déclarez l’activité à la DDPP et préparez des étiquettes conformes. Vérifiez enfin les règles de licence applicables à vos modes de vente. Une brasserie bien déclarée dès le départ peut ensuite démarcher cavistes, bars et épiceries fines, qui exigeront tous des étiquettes et des documents en règle.
Questions fréquentes
Faut-il prévenir la douane pour brasser et vendre sa bière ?
Oui. Toute production de bière destinée à la vente doit être connue de l'administration des douanes, qui gère les droits d'accise sur les boissons alcooliques. La plupart des brasseurs sollicitent le statut d'entrepositaire agréé, qui permet de produire et de stocker la bière en suspension de droits, les droits n'étant dus qu'à la sortie des produits vers la consommation. Les modalités sont détaillées sur le site de la douane et auprès du service des douanes de votre secteur.
Comment sont calculés les droits sur la bière ?
Les droits d'accise sur la bière sont calculés par hectolitre et par degré d'alcool, selon un tarif revalorisé chaque année. Les petites brasseries indépendantes bénéficient de taux réduits selon leur volume annuel de production. Les droits sont déclarés chaque mois à la douane, sur la déclaration récapitulative mensuelle, et payés pour les volumes sortis vers la consommation. Les tarifs de l'année sont publiés par la douane.
Quelles mentions doivent figurer sur l'étiquette d'une bière artisanale ?
Notamment la dénomination de vente, le titre alcoométrique volumique, la quantité nominale, la liste des ingrédients avec les allergènes mis en évidence (orge, blé, avoine contenant du gluten), la date de durabilité minimale, le numéro de lot, le nom et l'adresse du responsable, le pictogramme ou la phrase de mise en garde à destination des femmes enceintes, et les informations de tri des emballages. Vérifiez les tailles minimales de caractères et de pictogramme.
Un microbrasseur peut-il vendre sa bière directement aux particuliers ?
Oui, mais la vente d'alcool obéit aux règles des débits de boissons : la vente à emporter et le service sur place relèvent de licences distinctes, et le service sur place impose un permis d'exploitation. Selon votre situation de producteur et les modalités de vente, certaines formalités peuvent différer : renseignez-vous auprès de la mairie et de la douane avant d'ouvrir une boutique ou un bar de brasserie.
La micro-entreprise est-elle adaptée à une microbrasserie ?
Elle convient pour démarrer à petite échelle, notamment pour tester ses recettes et son marché. Mais le micro-régime ne permet de déduire ni l'investissement en cuves et en matériel, ni les malts, houblons et contenants, ni les droits d'accise. Dès que les volumes augmentent, un régime réel d'imposition, voire une société, devient souvent plus pertinent. Faites une simulation avec un expert-comptable avant d'investir lourdement.